Reforma tributária e SaaS: como IBS e CBS mudam o preço da assinatura de software
Como o SaaS é tributado hoje, o que muda com IBS e CBS, o efeito oposto no B2B e no B2C, a simulação de 529% e o que fazer com a tabela de preços.
Uma assinatura de software de R$ 100 por mês hoje carrega, em média, de 5% a 15% de tributos embutidos, dependendo do regime da empresa. Com a reforma tributária, o software passa a pagar IBS e CBS com alíquota cheia, estimada em 26,5% ao fim da transição, e o imposto passa a ser calculado por fora do preço. Para clientes empresas, que aproveitam crédito, a mudança tende a ser neutra. Para consumidores finais, o preço pode subir. Veja como a reforma muda a conta do SaaS e o que fazer com a tabela de preços.
Em 1 minuto
- Hoje, software paga ISS de 2% a 5% e PIS e Cofins de 3,65% no presumido ou 9,25% no real.
- Em 2027, a CBS substitui PIS e Cofins. Entre 2029 e 2032, o ISS é trocado aos poucos pelo IBS.
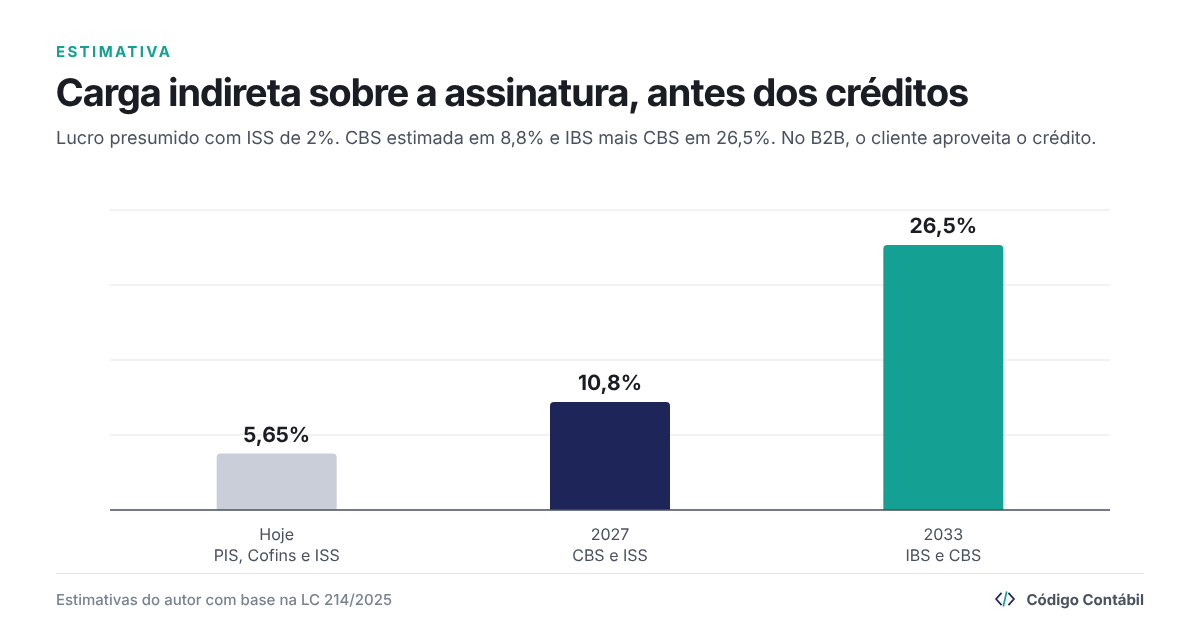
- Software não tem redução de alíquota: paga a alíquota cheia, estimada em 26,5% somando IBS e CBS.
- No B2B, o cliente aproveita o crédito. No B2C, o imposto vira custo do consumidor.
- A folha não gera crédito, e o imposto vai para o local do cliente, o que exige cadastros corretos.
Como o SaaS é tributado hoje
Desde que o STF decidiu, em 2021, que o licenciamento de software está sujeito ao ISS e não ao ICMS, o SaaS paga ISS ao município, com alíquota mínima de 2%. Somam-se PIS e Cofins: cumulativos de 3,65% no lucro presumido, ou não cumulativos de 9,25% no lucro real, com créditos limitados. No Simples, tudo vai para o DAS. Na prática, a carga indireta sobre a assinatura costuma ficar entre 5% e 15%.
O que muda com IBS e CBS
A LC 214/2025 trata o fornecimento de software como operação com bem imaterial ou serviço, sujeita a IBS e CBS com alíquota de referência. Não há redução para o setor. As principais mudanças são:
- Imposto por fora: o IBS e a CBS não integram a própria base. O preço passa a ser o valor líquido mais o tributo destacado.
- Créditos amplos: nuvem, licenças, marketing, telecomunicações e serviços de terceiros do regime regular geram crédito.
- Folha sem crédito: salários e encargos, a maior despesa da maioria das empresas de tecnologia, não geram crédito.
- Destino: o IBS vai para o estado e o município do cliente, e não da sede da empresa.
- Split payment: o imposto poderá ser separado no momento do pagamento, inclusive em cartão e Pix.
B2B e B2C: dois efeitos opostos
No B2B, o cliente do regime regular aproveita como crédito o IBS e a CBS destacados na nota. Para ele, o que importa é o preço líquido, e uma assinatura com imposto destacado pode custar o mesmo ou menos do que hoje. No B2C, o consumidor final não aproveita crédito. Se a empresa mantiver a margem, o preço final sobe. Se mantiver o preço, a margem cai.
Uma simulação publicada no portal Reforma Tributária, feita por participantes de um programa da Trevisan, chamou atenção para o risco: uma empresa de SaaS no lucro real, com fornecedores quase todos do Simples, veria sua carga líquida subir 529% sem nenhuma reorganização. Reorganizando fornecedores e aproveitando créditos de software e nuvem, o aumento caía mais de 70% [Reforma Tributária, 27/08/2025]. O número é de um caso específico, mas mostra que a reação da empresa muda muito o resultado.
O que fazer com a tabela de preços
- Separe os clientes por tipo: empresas do regime regular, empresas do Simples, pessoas físicas e exterior.
- Calcule o preço líquido que você quer receber e mostre o imposto destacado, principalmente no B2B.
- Revise contratos anuais com cláusula de repasse de tributos para quem atravessa 2027.
- Mapeie fornecedores: fornecedor do Simples sem opção pelo regime regular transfere pouco crédito.
- Corrija cadastros: endereço do cliente define o IBS. Cadastro incompleto gera recolhimento no lugar errado.
- Prepare o sistema de cobrança para emitir NFS-e com IBS e CBS e conviver com o split payment.
E os clientes no exterior?
A exportação de serviços e de software é imune ao IBS e à CBS, com manutenção dos créditos, desde que o serviço seja consumido fora do país. As regras e as armadilhas estão em Startup com clientes no exterior.
Qual regime fica melhor?
Com a CBS, o lucro presumido perde a vantagem do PIS e Cofins cumulativos. Empresas no Simples precisam decidir se continuam recolhendo IBS e CBS no DAS ou se optam pelo regime regular para transferir crédito cheio a clientes empresas. A comparação completa está em Simples, presumido ou real para SaaS em 2027.
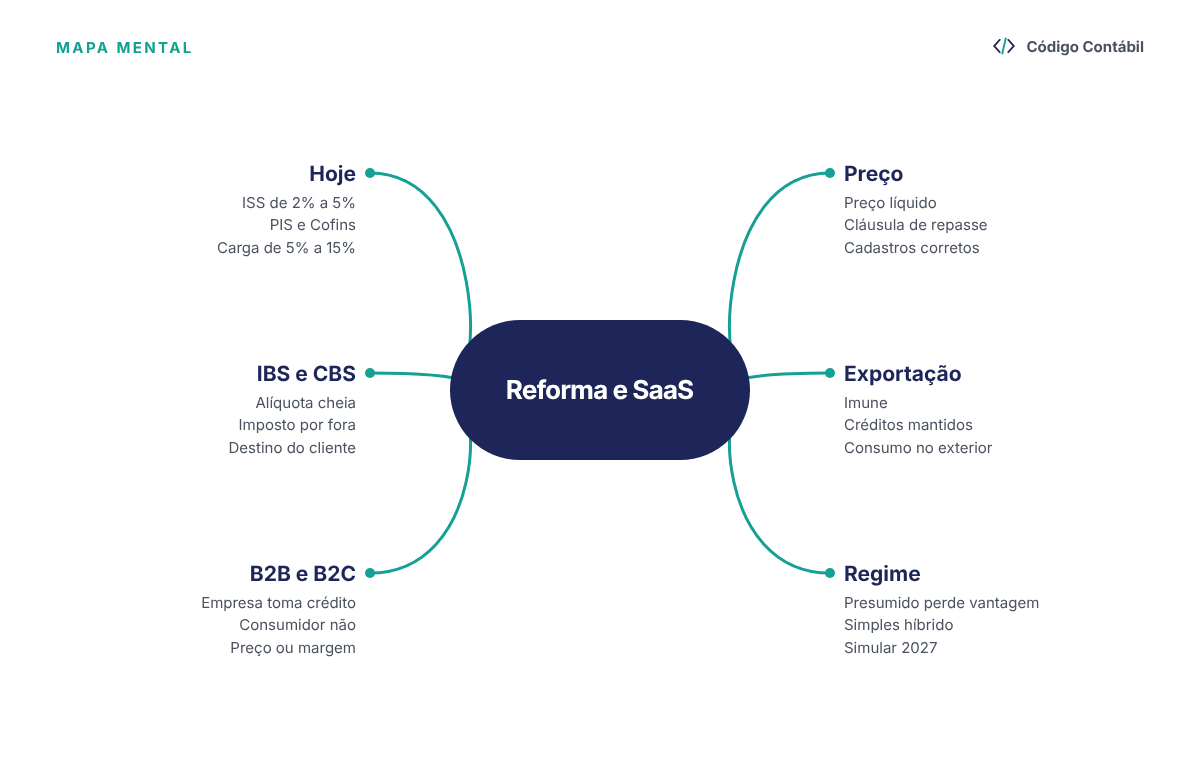
Mapa mental: reforma e SaaS
Perguntas frequentes
Software tem alguma redução de alíquota?
Não. A LC 214/2025 não prevê redução geral para software. A alíquota é a de referência, que ainda será fixada.
Quando o ISS acaba?
O ISS diminui 10% ao ano de 2029 a 2032 e deixa de existir em 2033, quando o IBS assume integralmente.
App vendido em loja de aplicativos muda alguma coisa?
Plataformas digitais têm regras próprias de responsabilidade pelo recolhimento. Vale revisar o contrato com cada loja.
Leia também no Código Contábil
Fontes e leituras recomendadas
- Reforma Tributária. “Empresas que operam com SaaS e serviços digitais podem ter aumento na carga tributária de 529%, mostra simulação”, 27/08/2025. Link.
- Portal Contábeis. “Reforma tributária para empresas de tecnologia: 2027 pode mudar a margem, o preço e até o modelo de negócio”, 03/08/2026. Link.
- Lei Complementar nº 214/2025. Planalto.
Este artigo tem caráter informativo e reflete a legislação disponível em novembro de 2026. As alíquotas de IBS e CBS ainda serão fixadas, e os percentuais do gráfico são estimativas. Consulte um contador antes de alterar preços.
Quem escreve
Prof. Dr. Eduardo Bugallo
Contador CRCRS 69.034 · Administrador CRARS 50.408
Doutor em Educação, mestre em Contabilidade e Controladoria, com MBAs em Gestão de Startups e em Negócios Digitais. Atua em contabilidade para construção civil, negócios imobiliários e startups, é incorporador imobiliário e tem 20 anos de docência universitária em Administração e Contabilidade.