Startup com clientes no exterior: exportação de serviços, câmbio e isenções
As isenções da exportação de serviços hoje, a imunidade de IBS e CBS na reforma, as armadilhas do consumo misto e de clientes ligados e a documentação necessária.
Vender software ou serviços de tecnologia para clientes no exterior é um dos melhores caminhos para uma startup brasileira crescer em moeda forte. E o Brasil incentiva isso: a exportação de serviços tem isenções de PIS, Cofins e ISS hoje e será imune ao IBS e à CBS na reforma. Mas a isenção não é automática. Ela depende de quem é o cliente, de onde o serviço é consumido e de como o dinheiro entra. Veja as regras atuais, o que muda a partir de 2027 e as armadilhas mais comuns.
Em 1 minuto
- Hoje, a exportação de serviços tem isenção de PIS e Cofins e não incidência de ISS, se o resultado do serviço se verificar no exterior.
- Pela LC 214/2025, a exportação de serviços e de bens imateriais é imune ao IBS e à CBS, com manutenção dos créditos.
- Para a imunidade, o adquirente deve estar no exterior e o serviço deve ser consumido fora do país. Consumo misto só vale na parcela externa.
- Contrato em moeda estrangeira ou pagamento no exterior, sozinhos, não provam a exportação.
- No Simples, a receita de exportação sai da base de PIS, Cofins e ISS do DAS. O IRPJ e a CSLL continuam.
Como funciona hoje
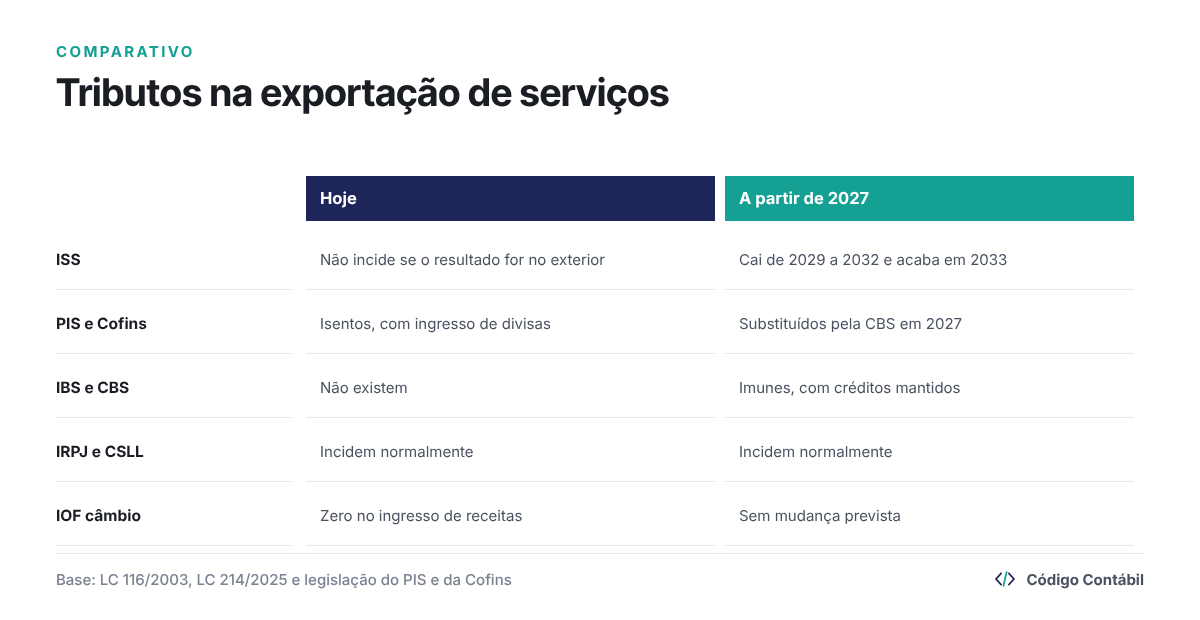
- ISS: a LC 116/2003 não tributa a exportação de serviços, mas exclui da regra os serviços desenvolvidos no Brasil cujo resultado aqui se verifique. É o ponto mais disputado com os municípios.
- PIS e Cofins: não incidem sobre receitas de serviços prestados a pessoa no exterior, com ingresso de divisas. A Lei nº 11.371/2006 permite manter os recursos no exterior, nas condições legais.
- Simples Nacional: a receita de exportação é segregada no PGDAS, sem as parcelas de PIS, Cofins e ISS.
- IRPJ e CSLL: incidem normalmente sobre o resultado.
- IOF câmbio: o ingresso de receitas de exportação tem alíquota zero.
O que muda com IBS e CBS
A LC 214/2025 trata a exportação de serviços e de bens imateriais nos arts. 79 e 80, com imunidade de IBS e CBS e direito de manter e usar os créditos das compras. A partir de 2027, a CBS substitui PIS e Cofins, e entre 2029 e 2033 o IBS substitui o ISS. Em análise publicada em setembro, a TaxUp lembra que, no fornecimento digital, adquirente e destinatário devem ser residentes ou domiciliados no exterior, e que a moeda do contrato ou o local do pagamento, por si sós, não bastam [TaxUp, 02/09/2026].
Contrato em moeda estrangeira ou recebimento fora do Brasil, isoladamente, não comprovam esse enquadramento.
TaxUp, 02/09/2026
As armadilhas mais comuns
- Cliente estrangeiro, usuário brasileiro. Uma matriz no exterior contrata o software para a filial no Brasil. Quem usa o serviço está aqui, e a exportação pode não se caracterizar.
- Consumo misto. Se parte dos usuários está no Brasil, só a parcela consumida fora conta como exportação. O rateio precisa de critério documentado, e não basta dividir pelo número de usuários sem justificativa.
- Serviço com resultado no Brasil. Para o ISS, desenvolver algo que será usado no Brasil, mesmo pago por estrangeiro, não é exportação.
- Plataformas de pagamento. Receber por intermediários internacionais exige rastrear o cliente final, a moeda e a conversão, para provar o ingresso de divisas.
- Empresa ligada no exterior. Startups com holding no exterior, comum após um flip, estão sujeitas às regras de preços de transferência da Lei nº 14.596/2023 nas operações com a parte relacionada.
A documentação que sustenta a isenção
- Contrato com o cliente no exterior, com identificação e país de residência.
- Descrição do serviço e de onde ele é usado ou consumido.
- Notas fiscais de exportação, com o código correto.
- Contratos de câmbio ou extratos que comprovem o ingresso dos recursos.
- Memória de cálculo do rateio, quando houver consumo misto.
A TaxUp observa que a imunidade não dispensa documentos fiscais e que manter, compensar e ressarcir créditos são etapas distintas, cada uma com suas exigências.
Os créditos acumulados
Com a imunidade e a manutenção dos créditos, startups exportadoras tendem a acumular créditos de IBS e CBS sobre nuvem, licenças e serviços comprados no Brasil. Esse saldo pode ser compensado ou ressarcido, mas o ressarcimento leva tempo. Ele precisa entrar na projeção de caixa, como mostramos em Runway, burn rate e MRR.
Qual regime para a startup exportadora?
No Simples, a exportação reduz a alíquota efetiva. No lucro presumido, a presunção de 32% continua incidindo sobre a receita de exportação, embora PIS, Cofins e ISS não incidam. No lucro real, a empresa paga sobre o lucro efetivo e aproveita créditos. A escolha depende da proporção de receita externa e da margem. Veja a comparação em Simples, presumido ou real para SaaS em 2027.
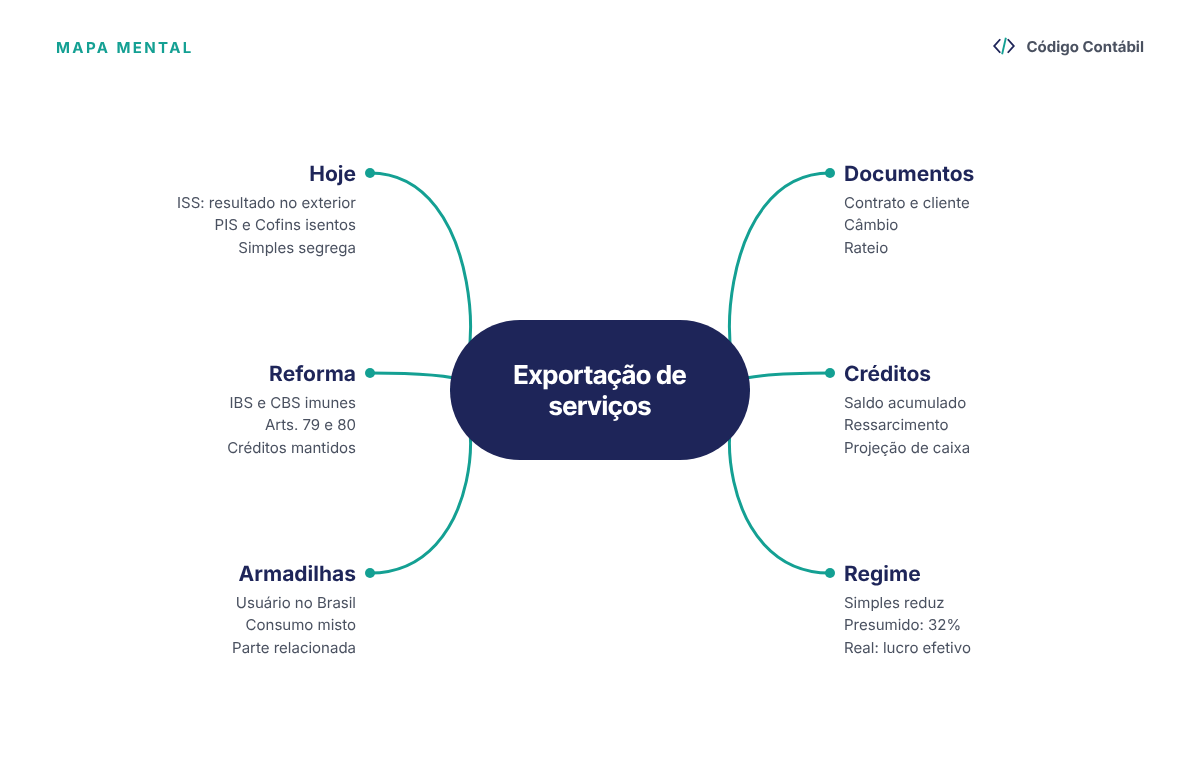
Mapa mental: exportação de serviços
Perguntas frequentes
Preciso fechar contrato de câmbio para cada recebimento?
O ingresso de divisas precisa ser comprovado. Bancos e plataformas autorizadas fazem a conversão. Guarde os comprovantes de cada operação.
Posso manter o dinheiro no exterior?
A lei permite manter recursos de exportação no exterior, nas condições legais. O tratamento de PIS e Cofins depende de seguir essas condições.
A exportação conta para o limite do Simples?
Há um limite adicional de R$ 4,8 milhões para receitas de exportação, além do limite do mercado interno, conforme a LC 123/2006.
Leia também no Código Contábil
Fontes e leituras recomendadas
- TaxUp. “Exportação de software e SaaS: como analisar IBS e CBS”, 02/09/2026. Link.
- Lei Complementar nº 214/2025, arts. 79 e 80. Planalto.
- Lei Complementar nº 116/2003, art. 2º. Planalto.
- Conjur. “Imunidade de IBS e CBS na exportação de serviços: desafios e dúvidas na LC 214”, 24/04/2025. Link.
Este artigo tem caráter informativo e reflete a legislação disponível em novembro de 2026. A caracterização da exportação depende de cada contrato. Consulte um contador antes de deixar de recolher tributos.
Quem escreve
Prof. Dr. Eduardo Bugallo
Contador CRCRS 69.034 · Administrador CRARS 50.408
Doutor em Educação, mestre em Contabilidade e Controladoria, com MBAs em Gestão de Startups e em Negócios Digitais. Atua em contabilidade para construção civil, negócios imobiliários e startups, é incorporador imobiliário e tem 20 anos de docência universitária em Administração e Contabilidade.
Deixe sua dúvida ou comentário