Mútuo conversível, investidor-anjo ou SAFE? Contabilidade e impostos de cada forma de captar
Compare mútuo conversível, investidor-anjo, SAFE e equity: como cada um entra no balanço, IOF, IR do investidor e riscos, com dados de VC de 2026.
O dinheiro para startups ficou mais seletivo em 2026. Os cheques estão maiores, mas há menos rodadas, e quem consegue captar precisa escolher bem o instrumento. Mútuo conversível, contrato de investidor-anjo, SAFE ou entrada direta no capital: cada formato tem um efeito diferente no balanço, nos impostos e no risco de quem empreende e de quem investe. Neste guia, comparamos os quatro com olhar de contador, para você negociar a rodada sabendo o que está assinando.
Em 1 minuto
- De janeiro a setembro de 2026, as rodadas de equity no Brasil caíram para menos da metade das de 2024, enquanto o volume total se manteve.
- Mútuo conversível é empréstimo: entra no passivo, pode pagar IOF e pode ser cobrado na Justiça.
- Investidor-anjo [LC 123/2006] não vira sócio, tem prazo de até 7 anos e paga IR de 22,5% a 15% sobre o ganho.
- O SAFE é usado no Brasil por adaptação, mas ainda não tem lei própria. O CICC, a versão brasileira, aguarda a Câmara.
- Para o investidor, o imposto relevante é o IR sobre o ganho de capital na venda da participação. Para a startup, o desafio é registrar cada instrumento corretamente.
O cenário: menos rodadas, cheques maiores
Os números da Sling Hub mostram uma mudança de padrão. De janeiro a setembro de 2026, startups brasileiras captaram US$ 3,25 bilhões, acima dos US$ 3,09 bilhões do mesmo período de 2024. O número de rodadas de equity, no entanto, caiu de 436 para 202. Parte relevante do volume veio de FIDCs, estrutura de dívida lastreada em recebíveis que só está ao alcance de empresas maduras.
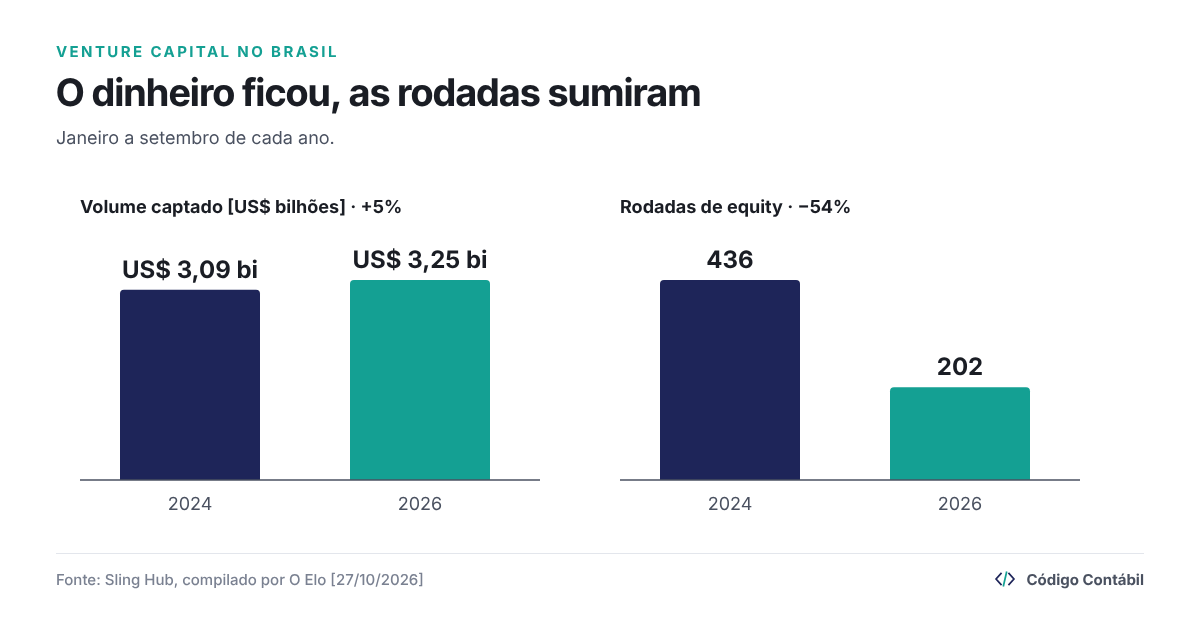
“As startups brasileiras captaram mais em 2026 do que em 2024. Metade das rodadas sumiu no caminho.”
Danilo Picucci, O Elo, 27/10/2026
O terceiro trimestre foi especialmente fraco. O Brasil captou US$ 629 milhões, queda de 63% sobre o trimestre anterior e de 50% sobre o mesmo período de 2025, segundo a Bloomberg Línea. Em um mercado assim, o investidor negocia com mais força, e as cláusulas do contrato pesam mais. Entender o instrumento deixou de ser detalhe jurídico.
O que diz o Marco Legal das Startups
A Lei Complementar nº 182/2021 lista instrumentos de investimento que não tornam o investidor sócio enquanto não houver conversão. Entre eles estão a opção de subscrição ou de compra de participação, a debênture conversível, o mútuo conversível, a sociedade em conta de participação e o contrato de investimento-anjo. Enquanto não converter, o investidor não responde por dívidas da empresa, inclusive trabalhistas e tributárias, salvo fraude.
Essa blindagem é o principal motivo de o investimento inicial raramente entrar direto no capital. Ela não muda, porém, a natureza contábil e tributária de cada contrato, e é aí que estão as diferenças.
Mútuo conversível: rápido, mas é dívida
O mútuo conversível é um empréstimo com uma opção: em vez de receber o dinheiro de volta, o investidor pode convertê-lo em participação, em geral na próxima rodada, com desconto ou teto de valuation [cap]. É o instrumento mais usado no Brasil, por ser simples e barato de formalizar.
Na contabilidade da startup
Enquanto não converte, o mútuo é passivo: empréstimo a pagar. Se o contrato tiver juros ou correção, eles são despesa financeira. A cláusula de conversão pode exigir análise como instrumento composto ou derivativo embutido, conforme os CPCs 39 e 48, sobretudo quando o número de quotas na conversão é variável. Na conversão, o saldo sai do passivo e vai ao patrimônio líquido, como capital e, se for o caso, reserva de capital.
Nos impostos
- IOF-crédito. O mútuo entre empresas, ou entre empresa e pessoa física, é tratado como operação de crédito [art. 13 da Lei nº 9.779/1999]. Com o Decreto nº 12.499/2025, a alíquota para tomador pessoa jurídica ficou em 0,0082% ao dia mais 0,38% fixos. A cobrança cabe ao mutuante pessoa jurídica. Há debate sobre a incidência quando o investidor não empresta profissionalmente, mas o risco existe.
- IR do investidor. Juros eventualmente pagos são rendimento tributável. Na conversão, o custo da participação passa a ser o valor emprestado, e o ganho só é tributado na venda das quotas.
O risco que ninguém conta
Por ser dívida, o mútuo pode ser executado. Um levantamento do Mattos Filho encontrou mais de 100 decisões judiciais sobre mútuo conversível em dez anos, a maioria de investidores cobrando a devolução do dinheiro [Startups, 07/03/2024]. Em mercado travado, quando a próxima rodada não vem, essa cláusula pesa.
Contrato de investidor-anjo: prazo, limite e IR regressivo
Criado pela LC nº 155/2016, que alterou a LC nº 123/2006 [art. 61-A], o contrato de participação de investidor-anjo tem regras próprias:
- O aporte não integra o capital social, e o anjo não é sócio nem administra a empresa.
- O contrato dura até 7 anos, e o resgate só pode ocorrer após 2 anos, limitado ao valor aportado e corrigido.
- A remuneração periódica fica limitada a 50% dos lucros do período.
- O aporte não conta como receita para o enquadramento no Simples Nacional.
Como o anjo é tributado
A IN RFB nº 1.719/2017 aplica ao anjo a mesma tabela regressiva da renda fixa, com retenção na fonte pela startup:
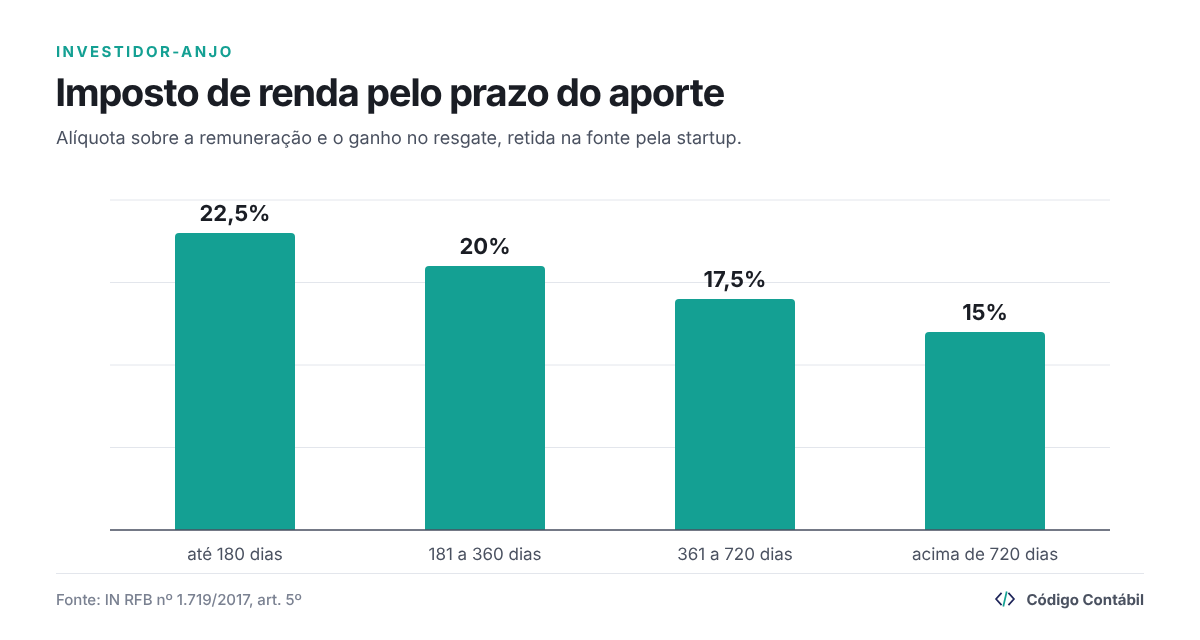
Como o resgate só é permitido após dois anos, na prática o ganho no resgate é tributado a 15%. A crítica recorrente é que o investidor de risco paga o mesmo que um CDB e não consegue compensar perdas com outros investimentos que deram errado.
Na contabilidade
Como o anjo tem direito de resgate, o aporte em regra é registrado como passivo, e não como capital. A remuneração paga é despesa da startup, e o IR retido é recolhido por ela.
SAFE e CICC: a promessa do investimento sem dívida
O SAFE [Simple Agreement for Future Equity] nasceu no Vale do Silício como um direito de receber participação no futuro, sem prazo de vencimento e sem natureza de dívida. No Brasil, ele é usado por adaptação, quase sempre como opção de subscrição, porque não há tipo contratual próprio. A consequência é insegurança sobre a classificação contábil e tributária.
Para resolver isso, o PLP nº 252/2023 cria o Contrato de Investimento Conversível em Capital Social [CICC], sem natureza de dívida e com tributação apenas na venda da participação. O Senado aprovou o texto em abril de 2024. Na Câmara, a última movimentação foi em 29/04/2026, quando a Comissão de Indústria, Comércio e Serviços designou um novo relator, e o projeto aguarda parecer [Congresso Nacional]. Até que vire lei, o CICC não está disponível.
Comparativo: qual instrumento usar
| Mútuo conversível | Investidor-anjo | SAFE adaptado | Equity direto | |
|---|---|---|---|---|
| Natureza | Dívida | Contrato próprio da LC 123 | Opção de subscrição | Participação societária |
| Balanço da startup | Passivo | Passivo, em regra | Patrimônio líquido ou passivo, conforme as cláusulas | Capital e reserva |
| IOF | Pode incidir | Não | Não, em regra | Não |
| IR do investidor | Juros como renda; ganho na venda | 22,5% a 15% na fonte | Ganho de capital na venda | Ganho de capital na venda |
| Investidor é sócio? | Só após conversão | Não | Só após exercício | Sim |
| Risco de cobrança | Alto | Resgate após 2 anos | Baixo | Nenhum |
| Custo de formalização | Baixo | Baixo | Médio | Alto |
Em resumo, o mútuo serve para pontes curtas e rodadas pequenas, com cláusula de vencimento bem negociada. O contrato de anjo funciona para quem está no Simples e quer um investidor sem participação. A opção de subscrição, no estilo SAFE, é a melhor escolha quando a startup quer evitar dívida no balanço. O equity direto faz sentido a partir do seed institucional, com acordo de sócios.
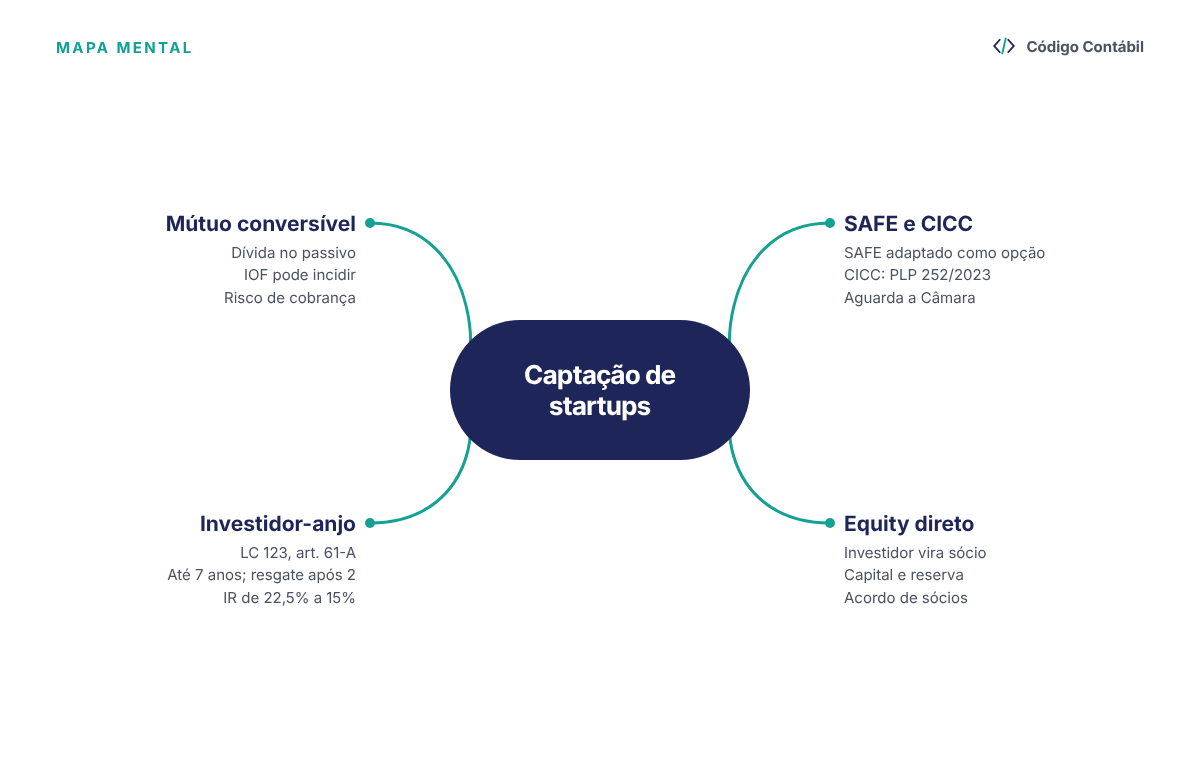
Mapa mental: captação de startups
Checklist contábil antes de assinar
- Classifique o instrumento com o contador antes de assinar. Passivo ou patrimônio líquido muda o balanço que o próximo investidor vai ler.
- Simule o IOF do mútuo pelo prazo esperado até a conversão.
- Negocie vencimento e gatilhos. Evite cláusulas de devolução por índices de endividamento.
- Prepare a retenção de IR no caso do anjo, com DARF e informes.
- Mantenha o cap table atualizado, com todos os instrumentos conversíveis em base totalmente diluída.
- Registre a conversão corretamente: alteração contratual, capital e reserva de capital.
- Organize a contabilidade para a due diligence. Balancetes mensais e conciliações valem mais do que um pitch bonito.
Perguntas frequentes
O dinheiro do investidor é receita da startup?
Não. Aporte de capital, mútuo e investimento-anjo não são receita e não são tributados como faturamento. No Simples Nacional, a lei diz expressamente que o aporte do anjo não conta para o enquadramento.
Startup no Simples Nacional pode receber mútuo conversível?
Pode. Mas atenção à conversão: se o investidor for pessoa jurídica, ele vira sócio, e a lei do Simples não admite sócio pessoa jurídica. Antes de converter, verifique as vedações do Simples.
O investidor paga imposto na conversão do mútuo?
Em regra, não há ganho na conversão em si. O valor emprestado vira o custo da participação, e o imposto incide quando ela é vendida. Juros ou correção recebidos são tributados como rendimento.
Posso usar um SAFE americano no Brasil?
Não diretamente. O SAFE precisa ser adaptado ao direito brasileiro, em geral como opção de subscrição. Usar o modelo em inglês sem adaptação aumenta o risco jurídico e tributário.
O CICC já pode ser usado?
Ainda não. O PLP 252/2023 foi aprovado no Senado e aguarda parecer na Câmara. Acompanhamos a tramitação aqui no Código Contábil.
Leia também
- Contabilidade para startups [Bugallo Contabilidade]
Fontes e leituras recomendadas
- Lei Complementar nº 182/2021 [Marco Legal das Startups]. Planalto.
- Lei Complementar nº 123/2006, art. 61-A [investidor-anjo]. Planalto.
- Picucci, D. “As startups brasileiras captaram mais em 2026 do que em 2024. Metade das rodadas sumiu no caminho”. O Elo, 27/10/2026. Link.
- Bloomberg Línea. “Rodadas da semana: investimentos em startups da América Latina caem 36% no 3º tri”, 10/10/2026. Link.
- Startups. “Justiça tem mais de 100 decisões sobre mútuo conversível”, 07/03/2024. Link.
- Startups. “CICC: Senado aprova novo modelo de contrato para startups”, 10/04/2024. Link.
- Portal CPA. “Investidor-anjo: questões contratuais e tributárias”, 29/09/2025. Link.
- PwC Brasil. “IOF: alterações do Decreto Federal nº 12.499/2025”. Link.
Este artigo tem caráter informativo e reflete a legislação e os dados disponíveis em novembro de 2026. Antes de assinar um instrumento de investimento, consulte contador e advogado.
Quem escreve
Prof. Dr. Eduardo Bugallo
Contador CRCRS 69.034 · Administrador CRARS 50.408
Doutor em Educação, mestre em Contabilidade e Controladoria, com MBAs em Gestão de Startups e em Negócios Digitais. Atua em contabilidade para construção civil, negócios imobiliários e startups, é incorporador imobiliário e tem 20 anos de docência universitária em Administração e Contabilidade.
Deixe sua dúvida ou comentário